《会计制度设计》第五章 5.3 具体产品成本核算程序设

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

任务描述

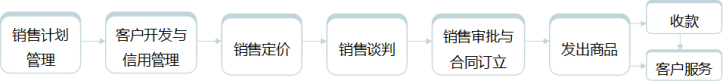
某企业使用同一种原材料在同一生产工艺过程中生产出A产品、B产品与C半成品三种,C半成品还需要进一步加工才能销售。A产品、B产品与C半成品是联产品,其成本核算方式如下图所示:
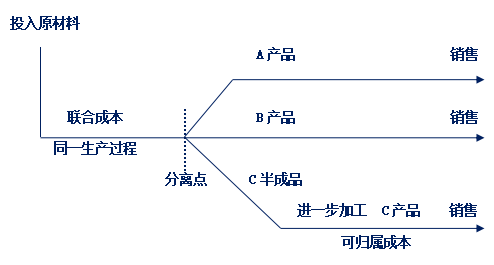
问题:根据上述成本核算方式设计A产品、B产品与C产品成本核算程序。

案例学习

学习提示:学习本案例有助于你完成本节的学习任务,认真思考后可以查看分析提示。
关于生产流程与产品成本核算程序

1.某纺织企业的生产流程描述如下:

《会计制度设计》第五章 5.3 具体产品成本核算程序设
图5-6 某纺织企业生产流程

通过查询色织面料生产的相关知识,试分析该企业的生产特点。

2.该纺织企业的成本核算对象是什么?总体上应该采用哪一种成本核算程序?

3.对于不同的具体成本核算对象,考虑到管理要求,还可能使用特定的成本核算方法吗?

参考分析

此处内容已隐藏……点击查看

理论知识

要素费用归集与分配设计的具体内容构成了产品成本核算程序,然而,每项内容的具体应用及内容间组织方式等都需要经过系统化的设计以满足企业成本信息需求。

一、品种法成本核算程序设计

品种法成本核算程序最为核心特征是按产品品种开设基本生产成本明细账。品种法成本核算程序的基本设计思路如图5-3所示:

《会计制度设计》第五章 5.3 具体产品成本核算程序设
图5-3 品种法成本核算程序的基本设计思路
二、分批法成本核算程序设计

分批法成本核算程序最为核心特征是根据定单或产品生产通知单(内部定单)开设基本生产成本明细账。分批法成本核算程序的基本设计思路如图5-4所示:

《会计制度设计》第五章 5.3 具体产品成本核算程序设
图5-4 分批法成本核算程序的基本设计思路
三、分步法成本核算程序设计

分步法成本核算程序最为核心特征是按产品生产步骤开设基本生产成本明细账。分步法可以视同于品种法的多次使用,即生产步骤的加工对象被视为品种并为之归集生产费用。生产费用按加工步骤归集并汇总计算产品成本,因此,需要将各步骤费用按一定方式进行结转。结转方式可采用逐步结转和平行结转,分步法就分成了逐步结转分步法和平行结转分步法两种。分步法成本核算程序的基本设计思路如图5-5所示。

《会计制度设计》第五章 5.3 具体产品成本核算程序设
图5-5 分步法成本核算程序的基本设计思路
四、多种成本核算方法综合使用的设计

实际中的各种成本核算方法总是以一定的方式结合使用的,包括两种情形:其一是几种产品成本核算程序同时应用;其二是几种成本核算程序结合应用。

(一)几种产品成本核算方法同时应用的设计

几种产品成本核算程序同时应用设计主要适用于下述情形:

1.企业内部各生产车间的生产类型不同而采用不同的成本计算方法。

比如企业基本生产车间采用分步法计算产品成本,辅助生产车间采用品种法计算辅助生产成本。又比如发电厂基本生产车间与辅助生产车间都是单步骤大量生产,均可采用品种法计算产品成本,但供水车间不是企业主要生产,若企业规模较小,可以不单独计算供水成本。

2.企业或生产车间各种产品由于生产类型不同而可能采取不同成本计算方法。

比如玻璃制品厂的日用玻璃杯和玻璃仪器,前者利用原材料直接熔制而成,属于单步骤生产,后者先将原材料熔制成各种毛坯,再加工、装配成仪器,属于多步骤生产。因此两者应采用不同成本核算方法,前者为品种法而后者是分步法。

(二)几种成本核算方法结合应用的设计

几种成本核算方法结合应用的设计主要适用于三种情形:

1.一种产品不同生产步骤采用不同成本核算方法。

比如小批单件的机械厂,最后完工产品可采用分批法核算成本,而从生产环节看,铸造车间可采用品种法计算铸件成本,加工与装配车间可采用分批法计算各批产品成本;铸造、加工和装配车间之间则可以采用逐步结转分步法结转铸件成本;加工和装配车间之间采用平行结转分步法结转成本。

2.一种产品不同零部件采用不同成本核算方法。

例如机械厂所产产品的各种零部件,其中不对外销售的专用件可不单独计算成本;经常对外销售的标准件以及各种产品通用件,应该按照这些零部件生产类型和管理要求,采用分批法、分步法或分类法等单独核算成本。

3.一种产品不同成本项目采用不同成本核算方法。

例如钢铁厂产品的原材料成本采用逐步结转分步法按照产品品种和生产步骤设立产品成本计算单来归集,其他成本项目则可以采用分类法的基本思路来核算。

另外,还有一些特殊的成本核算问题需要给予设计,比如:(1)企业的停工损失和废品损失的处理;(2)生产周期长的产品或施工项目的成本核算问题;(3)不具备有形产品或项目的行业的成本核算问题。但不管事怎样的成本核算,企业都应该从实际出发,灵活运用各种成本计算方法。
「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~

相关文章

《会计制度设计》第三章 会计凭证、会计账簿与核算程序的设计 学前热身

《会计制度设计》第三章 会计凭证、会计账簿与核算程序的设计 学前热身

学前热身财政部2016年11月28日在其官网发布了《中华人民共和国财政部会计信息质量检查公告(第三十五号)》,在2015年统一组织全国35个财政监察专员办事处和西藏自治区财政厅对47户国有企业、上市公...

《会计制度设计》第八章 8.1 收入与费用业务会计制度设计概述

《会计制度设计》第八章 8.1 收入与费用业务会计制度设计概述

任务描述某服装批发企业根据客户要求定期向商场、超市及个体户成批销售各类服装,由于缺乏必要的内部控制制度,销货收入增长缓慢,而且出现大量的坏账,现金流转能力不断下降。为了彻底改变这一不利企业长期发展的状...

《会计制度设计》第八章 本章小结

《会计制度设计》第八章 本章小结

本章小结企业将资产投入到日常的生产经营活动中,必然会转化为各种各样的成本或费用,它们可能为企业带来会计收益,我们将之划分为营业利润与利得或损失。营业利润产生于正常的生产经营活动,代表着企业的创利能力,...

《会计制度设计》第六章 6.1 短期借贷

《会计制度设计》第六章 6.1 短期借贷

任务描述审计人员2014年1月份检查某企业“短期借款”明细账时发现有余额400 000元,是2013年8月1日从某股份制银行借入的期限为10个月的临时借款,月利率为0.75%,到期一次还本付息。该企业...

《会计制度设计》第八章 8.4 期间费用业务会计制度设计

《会计制度设计》第八章 8.4 期间费用业务会计制度设计

任务描述任务一某单位采购员王某出差回来到会计部报销差旅费。他出差前向单位预借差旅费10 000元,并按规定办理了有关借款手续。现在,他凭有关发票账单报销9 000元,并交回未用余额1 000元,会计员...

《会计制度设计》第二章 2.2企业对外财务报告的设计

《会计制度设计》第二章 2.2企业对外财务报告的设计

理论知识企业财务状况有不同的表述方式,但最基础的还是以会计要素为主体并利用会计要素间的等式关系来构建反映企业财务状况的表格文件。一、企业财务状况与资产负债表资产、负债与所有者权益是描述企业财务状况的会...

《会计制度设计》第八章 8.2 收入业务会计制度设计

《会计制度设计》第八章 8.2 收入业务会计制度设计

任务描述珠江公司是珠江集团下属的子公司,主营业务是制造、销售力能空调机。集团公司对珠江公司派出了检查组进行财务检查,检查组对珠江公司的商品销售业务的内部控制进行了专题调查,抽查了有关凭证、账簿等会计资...

《会计制度设计》第八章 8.6 营业外支出业务会计制度设计

《会计制度设计》第八章 8.6 营业外支出业务会计制度设计

任务描述下述是一些关于营业外支出的论述:(1)企业将从联营企业分得的利润直接追加了投资,会计账务处理时借记“应付利润”账户与贷记“实收资本”账户。(2)企业将因不履行合约而收取的罚没收入记入“其他应付...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。