《中级财务会计(一)》第一章 第四节 会计信息的质量特征

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

第四节 会计信息的质量特征

会计信息的质量特征是在权衡财务报告使用者的需求和信息提供者付出的代价的基础上确定的。

一、可理解性

企业提供的会计信息应当清晰明了,便于财务报告使用者理解和使用。

二、可靠性

可靠性指信息能够确切地表达经济活动的本来面目。衡量一项信息是否可靠,可依据以下五个标准:

(一)真实反映

真实反映是指企业所提供的会计信息应力求与会计核算对象的客观事实相一致。

(二)中立性

中立性是指企业在会计政策的选择,以及会计人员在会计确认、计量、记录和财务报表编制的过程中保持中立,不偏不倚。

(三)实质重于形式

会计信息要想真实反映其所拟反映的交易或事项,就必须根据它们的实质和经济现实,而不是仅仅根据它们的法律形式进行确认、计量和披露。例如,售后回租业务从法律上看,资产的所有权已转移给购买方,但因为出售方继续长期享有该资产的使用权及其包含的未来经济利益,所以出售方不应将该资产所有权的转移确认为销售。

(四)谨慎性

谨慎性是指在有不确定性因素的情况下做出会计估计时应持审慎态度,不得高估资产或收益,不得低估负债和费用。

(五)完整性

要使报表中的信息具有可靠性,就必须在保持重要性和成本允许的范围内先做到信息完整。

三、相关性

相关性是指提供的信息与财务报告使用者所要达到的目的是相关联的。相关性体现在以下两个方面:

(1)预测价值。预测价值是指所提供的信息能够帮助决策者预测未来事项的可能结果,提高决策的准确性,从而使决策者选择有利的方案。

(2)反馈价值。反馈价值是指所提供的信息能够把过去决策所产生的实际结果反馈给决策者,使之与当初的预测结果相比较,判断过去的预测正确与否,从而有助于信息使用者证实或修正过去的预测。

具有相关性的信息必须具备以下两个具体特征:

(1)重要性。重要性是指对重要的经济事项及其影响在会计上必须给予可靠的详尽揭示,而对某些次要的信息可以适当简化或省略,以避免其掩盖或冲淡重要信息,影响对重要信息的有效利用。例如,某项信息因为投资者不需要而不必披露,则表示该类信息不相关;某一项目金额微不足道而未披露,则表明该信息不重要。重要与非重要的划分主要视会计信息的项目划分、误差和疏漏对报表使用者的影响而定。目前,对于重要与非重要的划分还没有具体可操作的标准,主要由会计人员在工作中进行职业判断。例如,在资产负债表项目的列示方面,美国证券交易委员会会计公告文件第41号规定,占资产总额5%以上或占本类合计10%以上者视为重要项目而单独列示。应该注意的是,重要与非重要的划分并不是一成不变的,企业面临的环境发生变化后,原来某些被视为重要的事项可能会转变为非重要的事项,而原来被视为非重要的事项有可能转变为重要的事项。

(2)及时性。及时性是指必须在报表使用者需要信息的这一时间段内将信息提供给使用者。及时性是信息相关性的重要条件。如:在会计期间结束后,在规定的日期内将财务报告呈报给有关单位和个人。

四、可比性

可比性强调以下两点:

(1)同行业企业间会计政策、会计程序和方法应相互可比,从而有利于信息使用者对会计信息进行比较、分析和汇总。

(2)某一企业在不同期间应尽可能地做到会计政策、会计程序和方法的一贯性,不得随意变更。

会计信息各质量特征的层次关系如图 1-1所示。
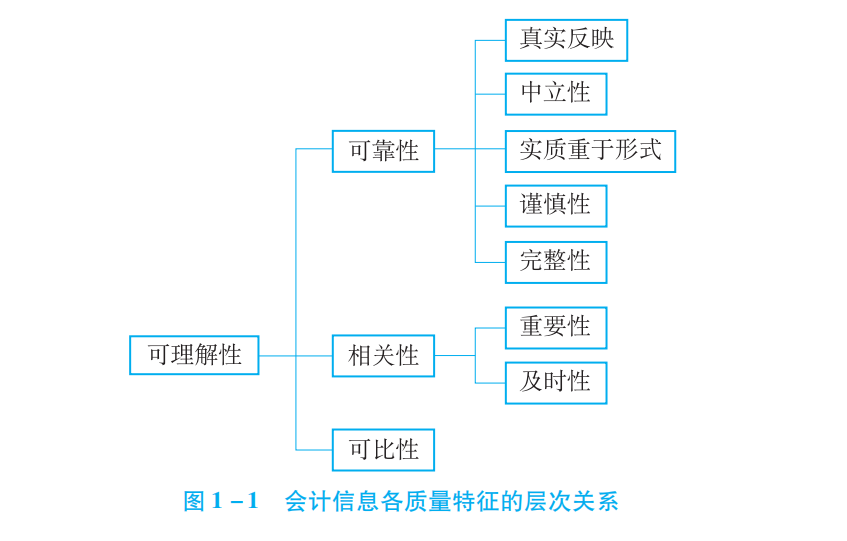

图1-1会计信息各质量特征的层次关系.jpg


「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~

相关文章

《中级财务会计(一)》第六章 第二节 长期股权投资的初始计量

《中级财务会计(一)》第六章 第二节 长期股权投资的初始计量

第二节 长期股权投资的初始计量长期股权投资在取得时,应按初始投资成本入账。长期股权投资的初始投资成本,应分为“形成控股合并”和“企业合并以外的其他方式,即不形成控股合并”两种情况来确定。一、形成控股合...

《中级财务会计(一)》第四章 第二节 原材料

《中级财务会计(一)》第四章 第二节 原材料

第二节 原材料一、原材料按实际成本计价的核算会计核算上,一般需要设置“原材料”和“在途物资”账户,并按照材料种类进行明细核算。(一)外购原材料的核算1.结算凭证已到,材料已到并验收入库这类情况是指企业...

《中级财务会计(一)》第二章 本章小结

《中级财务会计(一)》第二章 本章小结

本章小结货币资金是企业在生产经营过程中停留在货币形态的那部分资金,按其存放地点及用途的不同,可分为库存现金、银行存款和其他货币资金。货币资金的用途广泛且流动性极强,很容易引发舞弊行为。因此,任何企业都...

《中级财务会计(一)》第四章 第四节 其他存货

《中级财务会计(一)》第四章 第四节 其他存货

第四节 其他存货一、周转材料(一)包装物1.包装物概述包装物是企业在生产经营活动中为了包装本企业的产品或商品而储备的各种包装容器,如桶、箱、瓶、坛、袋等。具体而言,企业的包装物包括以下几种:(1)生产...

《中级财务会计(一)》第二章 第三节 银行存款

《中级财务会计(一)》第二章 第三节 银行存款

第三节 银行存款一、银行存款的管理与控制(一)银行存款账户的开立和使用银行存款是企业存放在银行或者其他金融机构的货币资金。企业的收款和付款业务,除了按照规定可以使用现金结算外,其余均需通过银行转账办理...

《中级财务会计(一)》第一章 第二节 财务报告的使用者及其对信息的需求

《中级财务会计(一)》第一章 第二节 财务报告的使用者及其对信息的需求

第二节 财务报告的使用者及其对信息的需求在会计信息中,一部分是企业管理层和外部各利益相关方共享、通用的会计信息;另一部分是出于竞争性自我保护,只供管理层使用而不对外披露的会计信息。前者如资产负债表、利...

《中级财务会计(一)》第三章 第三节 合同资产

《中级财务会计(一)》第三章 第三节 合同资产

第三节 合同资产一、合同资产的确认合同资产是指企业已向客户转让商品而有权收取对价的权利,且该权利取决于时间流逝之外的其他因素。例如,企业向客户销售两项可明确区分的商品,企业因已交付其中一项商品而有权收...

 《中级财务会计(一)》第八章 本章小结

《中级财务会计(一)》第八章 本章小结

本章小结本章阐述了投资性房地产和无形资产的会计核算。在投资性房地产的计量中,明确了投资性房地产的计量分为采用成本模式计量和采用公允价值模式计量两种情况,并且介绍了成本模式与公允价值模式相互转换的原则和...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。