《中级财务会计(一)》第一章 第五节 中级财务会计的内容

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

第五节 中级财务会计的内容

财务会计分为中级财务会计和高级财务会计。中级财务会计所处理的会计事项是以会计主体、持续经营、会计分期、货币计量四项基本会计假设为基础的一般事项,即企业经营过程中通常存在的会计事项,而非特殊时期或特殊环境下出现的特殊事项。例如,对于持续经营的企业来说,其会计事项的确认、计量、记录和报告属于中级财务会计的内容;当有证据表明某一企业无法持续经营而面临破产清算时,企业必须依法进入清算程序,对清算期间会计事项的处理则不属于中级财务会计的内容。又如,典型的会计主体是一个独立核算的企业,企业集团的出现使会计主体突破了某一企业的范畴。因为母公司本身是一个会计主体,这一会计主体下的每一个子公司及其他分支机构也是一个会计主体,站在集团的角度看,会计服务对象的范围显然是由母公司以及下属单位构成的整体。母公司本身以及母公司下属的子公司的财务报表的编制属于中级财务会计的内容,而企业集团合并报表的编制不属于中级财务会计的内容。

中级财务会计依托基本会计假设对六个会计要素以及每一个要素下的具体项目的确认、计量、记录和报告进行阐述。为便于读者学习,本书按各会计要素和每一要素中的具体项目在报表中的顺序来安排章节。先介绍资产负债表中资产、负债和所有者权益的确认与计量,然后介绍利润表中收入、费用及利润的确认与计量,在此基础上,介绍资产负债表、利润表和现金流量表的编制。

些要素则并入一章论述(如收入、费用和利润)。

各章逻辑关系如图1-2所示。
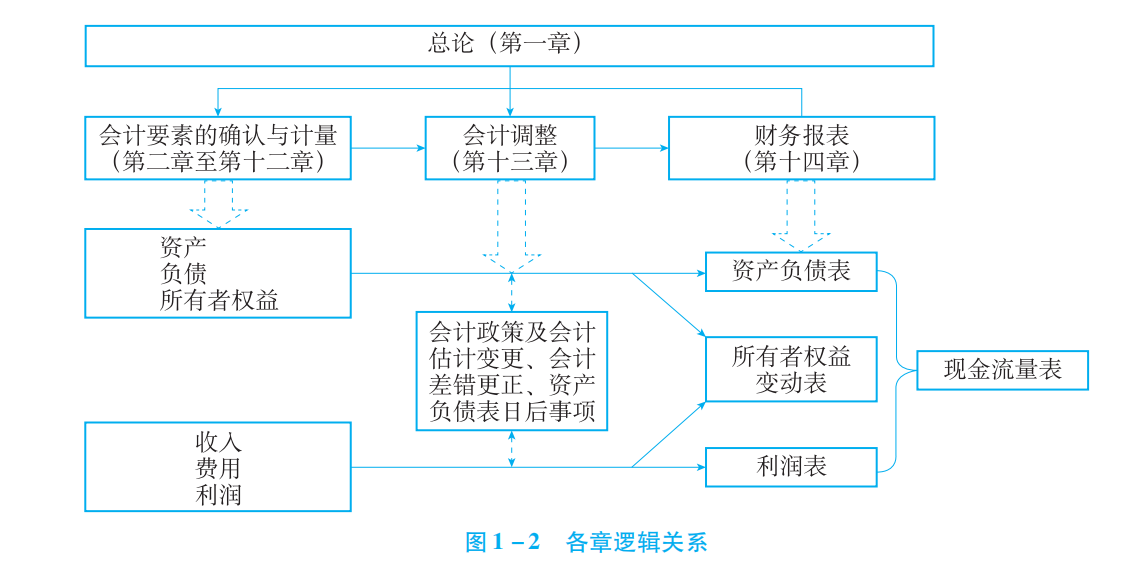
图1-2各章逻辑关系.jpg


「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~
相关文章

《中级财务会计(一)》第七章 本章小结

《中级财务会计(一)》第七章 本章小结

本章小结本章介绍了固定资产的概念、特征及分类,阐述了固定资产的初始计量和后续计量,并对自行建造固定资产、购置固定资产的会计核算进行了讲解与举例。本章还详细介绍了固定资产的四种折旧方法及固定资产折旧的会...

《中级财务会计(一)》第七章 第一节 固定资产概述

《中级财务会计(一)》第七章 第一节 固定资产概述

第一节 固定资产概述一、固定资产的概念与确认(一)固定资产的概念固定资产是指为生产商品、提供劳务、出租或经营管理而持有,使用寿命超过一个会计年度的有形资产。固定资产具有以下四个特征:(1)为生产商品、...

《中级财务会计(一)》第四章 本章小结

《中级财务会计(一)》第四章 本章小结

本章小结存货是企业在正常生产经营过程中持有以备出售的产品或商品、处在生产过程中的在产品、在生产过程或提供劳务过程中耗用的材料和物资等。取得存货的成本主要由采购成本、加工成本和其他成本三部分组成,发出存...

《中级财务会计(一)》第二章 第四节 其他货币资金

《中级财务会计(一)》第二章 第四节 其他货币资金

第四节 其他货币资金一、其他货币资金的内容及管理其他货币资金是指企业除现金、银行存款外的各种货币资金,包括外埠存款、银行汇票存款、银行本票存款、信用卡存款、信用证保证金存款和存出投资款等。银行汇票和银...

《中级财务会计(一)》第二章 第三节 银行存款

《中级财务会计(一)》第二章 第三节 银行存款

第三节 银行存款一、银行存款的管理与控制(一)银行存款账户的开立和使用银行存款是企业存放在银行或者其他金融机构的货币资金。企业的收款和付款业务,除了按照规定可以使用现金结算外,其余均需通过银行转账办理...

《中级财务会计(一)》第三章 第三节 合同资产

《中级财务会计(一)》第三章 第三节 合同资产

第三节 合同资产一、合同资产的确认合同资产是指企业已向客户转让商品而有权收取对价的权利,且该权利取决于时间流逝之外的其他因素。例如,企业向客户销售两项可明确区分的商品,企业因已交付其中一项商品而有权收...

《中级财务会计(一)》第一章 第一节 财务会计的特征

《中级财务会计(一)》第一章 第一节 财务会计的特征

第一节 财务会计的特征与管理会计相比,财务会计具有以下基本特征。一、以企业外部的财务报告使用者为直接的服务对象财务会计是在确定使用者、综合各类使用者信息需求以及可能性的基础上,以定期提供财务报告的形式...

《中级财务会计(一)》第八章 第二节 无形资产

《中级财务会计(一)》第八章 第二节 无形资产

第二节 无形资产一、无形资产的含义与分类无形资产是指企业拥有或者控制的没有实物形态的可辨认非货币性资产。符合以下条件之一的,则认为其具有可辨认性:(1)能够从企业中分离或者划分出来,并能单独出售或转让...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。