《会计制度设计》第二章 2.1企业对外财务报告概述
理论知识
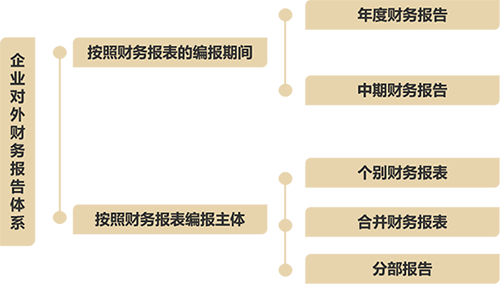
财务报告是以一定的列报方式来描述企业活动过程及结果,是企业主体与其外部利益相关者进行有效沟通的工具。由于要面对不同的信息需求者,因此必须实现高度标准化。
(一)对外财务报告的表内列报或表外披露是一个法律问题
能够基本上满足各利益相关者不同会计信息需求的财务报告是由统一的会计准则来直接规范的,比如我国是由《企业会计准则第30号—财务报表列报》、《企业会计准则第31号—现金流量表》、《企业会计准则第33号—合并财务报表》、《企业会计准则第35号—分部报告》等进行直接规范的,另外,关联方披露、金融工具列报、每股收益等报告类准则也都规定了相应的披露要求,它们共同构成了我国财务报告的规范体系。
财务报告的社会规范性意味着企业没有对外财务报告的自主设计权。《企业会计准则第30号—财务报表列报》明确了财务报告的名称、格式、内容、编制时间、编制方法、计量单位、编号、补充规定等,要求财务报表在适用范围上与企业经营活动性质相匹配,规范了不同类别企业的财务报表格式及附注:

企业没有对外财务报告自主设计权意味着企业应该在相关规范的有效执行上下功夫,这样对外财务报告设计的核心就转为构建有效的报告类准则执行机制,而这以充分掌握具体规范的内容为基础。《企业会计准则第30号——财务报表列报》就提出了只有遵循《企业会计准则》的所有规定时,财务报表才被称为“遵循了企业会计准则”。由此,完全没有自主设计权的对外财务报告的含义在于:

因对于表外附注披露的相关规范不可能完全加以规定,企业应在尽量统一的基础上体现出个性化的披露方式、内容等的设计。
(二)对外财务报告设计的原则
会计工作的终极产品就是财务报告,“见报表如同见企业”是其真实写照。财务报告在企业会计准则中处于核心地位,既是企业会计实务规范的起点也是终点。财务报告设计的原则包括:
1.满足财务报告使用者的信息需求;
2.全面、系统、连续地反映会计信息;
3.遵循会计准则的规定;
4.适应企业经营活动的性质;
5.考虑其他相关规范的内容。
我国《企业内部控制基本规范》将内部控制目标界定为,合理保证企业经营管理合法合规、资产安全、财务报告及相关信息真实完整,提高经营效率和效果,促进企业实现发展战略。
其中目标之一“财务报告及相关信息真实完整”是核心,内部控制的有效性是通过财务报告来认定的。任何对外财务报告列报方式设计都要以内部控制为基础,只有这样才能确保财务报告的编制基础真实可靠。企业会计信息加工过程要在内部控制制度的有效执行下进行,脱离内部控制制度的业务活动数据将不被财务报告认定。
《企业内部控制应用指引第14号—财务报告》提出财务报告的编制、对外提供和分析利用三个角度进行了规范,提出了财务报告相关的风险:
(1)编制财务报告违反会计法律法规和国家统一的会计准则制度和会计制度,可能导致企业承担法律责任和声誉受损。
(2)提供虚假财务报告,误导财务报告使用者,造成决策失误,干扰市场秩序。
(3)不能有效利用财务报告,难以及时发现企业经营管理中存在的问题,可能导致企业财务和经营风险失控。
从企业加工日常会计信息到企业编制财务报告有着自身的流程,科学合理的财务报告编制流程是确保财务报告信息真实可靠的基础,而强化财务报告编制流程中的内部控制是核心。
《企业内部控制应用指引第14号——财务报告》在这方面做出了明确的规定,认为通用的财务报告编制流程应包括:

《企业内部控制应用指引第14号——财务报告》归纳了财务报告编制流程中可能存在的主要风险及其管控措施。企业进行对外财务报告设计必须将这种内控思想及其具体做法融入到企业财务报告的编制制度中。
任务描述
任务一
《企业内部控制应用指引第14号——财务报告》在这方面做出了明确的规定,认为通用的财务报告编制流程应包括:(1)制定财务报告编制方案;(2)确定重大事项的会计处理;(3)清查资产核实债务;(4)结账;(5)编制母公司个别财务报告;(6)编制子公司个别财务报告;(7)编制合并财务报告;(8)审核;(9)审计;(10)对外提供;(11)整理归档。
根据资料编制财务报告流程。
任务二
请思考并解答财务报告信息真实可靠与财务报告内部控制的关系。