《会计制度设计》第八章 本章小结

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

本章小结

企业将资产投入到日常的生产经营活动中,必然会转化为各种各样的成本或费用,它们可能为企业带来会计收益,我们将之划分为营业利润与利得或损失。营业利润产生于正常的生产经营活动,代表着企业的创利能力,具有较强的可持续性;利得或损失产生于企业的偶发性事项,通常缺少配比性,这也就意味着不具有较强的可持续性。可持续性利润是与企业正常的经营规划或战略相关的,比如产品销售而带来的收入增加,因而对应着常规的业务循环,这样此类收入与费用业务的内部控制就建立在相应的业务活动的内部控制之上,比如《企业内部控制应用指引第9号——销售业务》。

利得或损失很少具有配比性,但它们的发生又各有特点并对企业利润信息质量有较大影响,并且它们的发生也可能意味着一定的风险性,因此也应单独为它们设计相应的内部控制制度及会计制度。比如政府补助或企业所得税事项等。总体而言,收入与成本费用都仅仅是结果性报表项目,设计它们的内部控制及会计制度必须深入至引发它们发生的活动。

「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~
相关文章

《会计制度设计》第三章 本章小结

《会计制度设计》第三章 本章小结

本章小结会计的分类核算既有国家统一规范的一面,比如会计要素的界定、总账会计科目的设定及主要账务处理方法等,又有企业自行设计的一面,比如明细科目的设定、具体账务处理程序等。实质上,会计总分类核算表现为由...

《会计制度设计》第九章 责任会计制度设计 学前热身

《会计制度设计》第九章 责任会计制度设计 学前热身

学前热身财政部2016年11月28日在其官网发布了《中华人民共和国财政部会计信息质量检查公告(第三十五号)》,在2015年统一组织全国35个财政监察专员办事处和西藏自治区财政厅对47户国有企业、上市公...

《会计制度设计》第五章 本章小结

《会计制度设计》第五章 本章小结

本章小结企业生产成本核算系统设计的目的是准确地确认与计量企业自制存货资产的账面价值,生产成本账户只是存货中自制库存商品资产的过程性账户,然而,鉴于企业商品生产过程是一个具有新使用价值的新资产的形成过程...

《会计制度设计》第七章 7.2 资本公积

《会计制度设计》第七章 7.2 资本公积

任务描述2010年初,甲公司向乙公司购进一批材料,应付购货款为10万元,合同约定3个月内结清款项。3个月后,甲公司因财务困难而无法支付货款,便与乙公司协商进行债务重组。双方协商的结果是乙公司同意将10...

《会计制度设计》第六章 6.1 短期借贷

《会计制度设计》第六章 6.1 短期借贷

任务描述审计人员2014年1月份检查某企业“短期借款”明细账时发现有余额400 000元,是2013年8月1日从某股份制银行借入的期限为10个月的临时借款,月利率为0.75%,到期一次还本付息。该企业...

《会计制度设计》第二章 2.3经营成果报告的设计

《会计制度设计》第二章 2.3经营成果报告的设计

理论知识现阶段经营成果报告的主要载体是利润表。《企业会计准则》将利润表定义为反映企业在一定会计期间的经营成果的会计报表。例如,2010年1月1日至12月31日的利润表反映的就是2010年经营成果情况。...

《会计制度设计》第三章 会计凭证、会计账簿与核算程序的设计 学前热身

《会计制度设计》第三章 会计凭证、会计账簿与核算程序的设计 学前热身

学前热身财政部2016年11月28日在其官网发布了《中华人民共和国财政部会计信息质量检查公告(第三十五号)》,在2015年统一组织全国35个财政监察专员办事处和西藏自治区财政厅对47户国有企业、上市公...

《会计制度设计》第五章 5.3 具体产品成本核算程序设

《会计制度设计》第五章 5.3 具体产品成本核算程序设

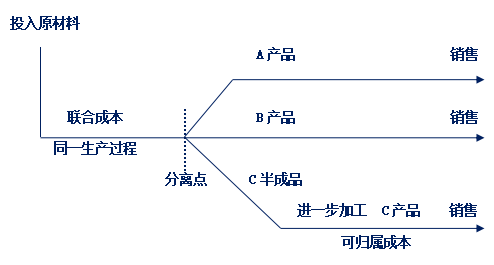
任务描述某企业使用同一种原材料在同一生产工艺过程中生产出A产品、B产品与C半成品三种,C半成品还需要进一步加工才能销售。A产品、B产品与C半成品是联产品,其成本核算方式如下图所示:问题:根据上述成本核...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。