《中级财务会计(一)》第二章 第一节 货币资金管理

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

第一节 货币资金管理

一、货币资金的内容及其特点

货币资金是企业在生产经营过程中停留在货币形态的那部分资金,按其存放地点及用途的不同,可分为库存现金、银行存款和其他货币资金。其特点主要体现在以下三方面。

(一)流动性强

货币资金是企业进行生产经营必不可少的物质条件,是流动性最强的一项资产,因此,无论是投资者、债权人,还是企业管理层,都非常关心和重视货币资金的管理。

(二)与其他经济业务的联系广泛

无论是物资的采购、员工工资的发放、各项日常费用的开支,还是营业收入、营业外收入的获取,债权、债务的结算,都离不开货币资金的收付。所以,企业的一切生产经营业务都与货币资金相联系,都需要通过货币资金的运行才能实现。

(三)国家的宏观管理要求严格

为加强货币资金的宏观管理,国务院颁布了《中华人民共和国现金管理暂行条例》 (简称《现金管理暂行条例》),中国人民银行颁布了《支付结算办法》《人民币银行结算账户管理办法》《关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》等相关规定。此外,财政部等五部委还联合颁布了《企业内部控制基本规范》及相关配套指引《企业内部控制应用指引第6号—资金活动》等一系列关于货币资金管理与核算的规定。

二、货币资金管理的意义

货币资金管理的意义在于一方面确保资金的有效使用;另一方面确保资金的安全与完整。

三、货币资金收支的控制

(一)货币资金收入的控制程序

企业的货币资金收入主要来源于营业收入。一般企业货币资金收入的控制

程序如图2-1所示。
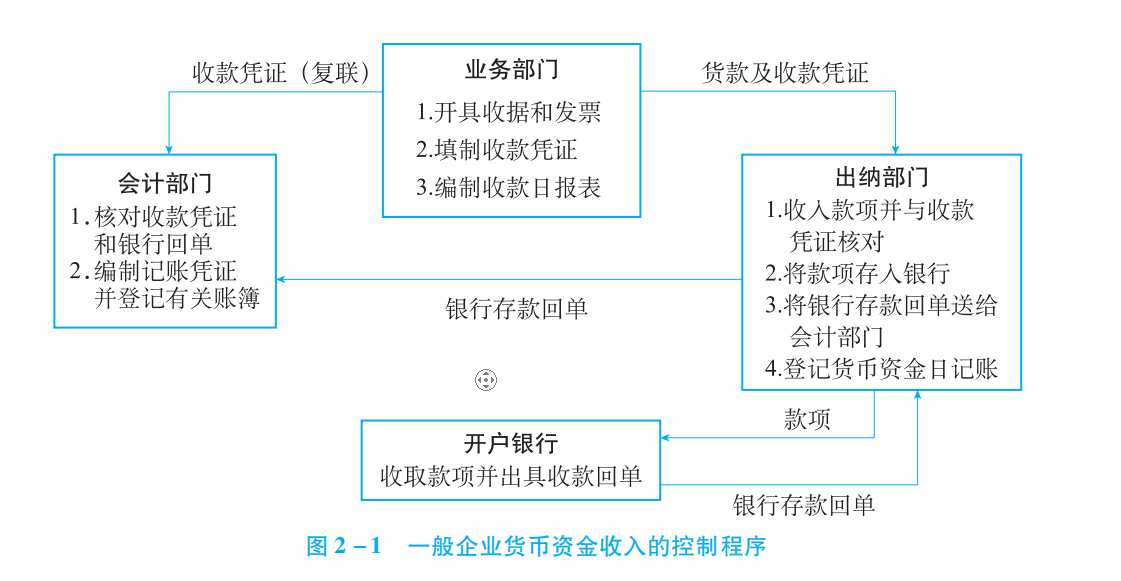

图2-1一般企业货币资金收入的控制程序.png 


(二)货币资金支出的控制程序

企业的货币资金支出主要有现金支出和银行存款支出两种方式。一般企业货币资金支出的控制程序如图2-2所示。

 Image


如图2-2所示的控制程序既适用于企业对外支付货款、费用,也适用于企业对内支付工资、奖金和其他职工报酬费用。

企业除了制定货币资金支出的控制程序外,还必须对与货币资金支出相关的方面进行控制,主要包括以下内容:

(1)严格按照《现金管理暂行条例》规定的范围使用现金,尽可能多地使用银行转账方式支付款项。

(2)对现金支付量较多的部门建立备用金制度,实行备用金管理。

(3)企业所有的付款业务都要有合格的原始凭证,并经业务人员签字证明,主管领导批准,会计部门审核后出纳部门才能据以付款。

(4)企业应该指定专人签发支票等支付工具,并妥善保管,严格按票据顺序号签发。

(5)遵守银行结算纪律,不得签发空头支票、空白支票、远期支票,不得出借支票,也不得将支票交由收款人代签。

(6)款项付讫后,出纳必须及时在付款凭证上加盖“现金付讫”或“银行付讫”图章,以防重付或漏付。

(7)对存出的保证金、押金和企业各部门的备用金等应定期进行清查核对。

(8)建立外埠存款、银行汇票存款、银行本票存款、信用卡存款、信用证保证金存款等其他货币资金的收支管理制度。


「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~

相关文章

 《中级财务会计(一)》第七章 第六节 固定资产处置

《中级财务会计(一)》第七章 第六节 固定资产处置

第六节 固定资产处置一、固定资产出售根据《企业会计准则第42号—持有待售的非流动资产、处置组和终止经营》,当固定资产同时满足以下两个条件时,应当将其划分为持有待售的非流动资产:(1)根据类似交易中出售...

《中级财务会计(一)》第四章 第二节 原材料

《中级财务会计(一)》第四章 第二节 原材料

第二节 原材料一、原材料按实际成本计价的核算会计核算上,一般需要设置“原材料”和“在途物资”账户,并按照材料种类进行明细核算。(一)外购原材料的核算1.结算凭证已到,材料已到并验收入库这类情况是指企业...

《中级财务会计(一)》第六章 第二节 长期股权投资的初始计量

《中级财务会计(一)》第六章 第二节 长期股权投资的初始计量

第二节 长期股权投资的初始计量长期股权投资在取得时,应按初始投资成本入账。长期股权投资的初始投资成本,应分为“形成控股合并”和“企业合并以外的其他方式,即不形成控股合并”两种情况来确定。一、形成控股合...

《中级财务会计(一)》第二章 第三节 银行存款

《中级财务会计(一)》第二章 第三节 银行存款

第三节 银行存款一、银行存款的管理与控制(一)银行存款账户的开立和使用银行存款是企业存放在银行或者其他金融机构的货币资金。企业的收款和付款业务,除了按照规定可以使用现金结算外,其余均需通过银行转账办理...

《中级财务会计(一)》第五章 第一节 金融资产的分类

《中级财务会计(一)》第五章 第一节 金融资产的分类

第一节 金融资产的分类一、金融资产按投资品种分类金融资产按投资品种分为股票投资、债券投资和基金投资。1.股票投资股票投资是指企业以购买股票的方式将资金投资于被投资企业。2.债券投资债券投资是指企业通过...

《中级财务会计(一)》第一章 第二节 财务报告的使用者及其对信息的需求

《中级财务会计(一)》第一章 第二节 财务报告的使用者及其对信息的需求

第二节 财务报告的使用者及其对信息的需求在会计信息中,一部分是企业管理层和外部各利益相关方共享、通用的会计信息;另一部分是出于竞争性自我保护,只供管理层使用而不对外披露的会计信息。前者如资产负债表、利...

《中级财务会计(一)》第七章 第三节 固定资产折旧

《中级财务会计(一)》第七章 第三节 固定资产折旧

第三节 固定资产折旧一、固定资产折旧的含义固定资产的价值随着固定资产的使用逐渐发生损耗,包括有形损耗和无形损耗。二、固定资产折旧的范围企业会计准则规定,企业应对所有的固定资产计提折旧,但是已提足折旧仍...

《中级财务会计(一)》第五章 第二节 以公允价值计量且其变动 计入当期损益的金融资产

《中级财务会计(一)》第五章 第二节 以公允价值计量且其变动 计入当期损益的金融资产

第二节 以公允价值计量且其变动 计入当期损益的金融资产以公允价值计量且其变动计入当期损益的金融资产在会计上通过“交易性金融资产”账户核算,在资产负债表中以“交易性金融资产”项目列示。一、交易性金融资产...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。