《会计制度设计》第八章 收入与费用业务会计制度设计 学前热身

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。
学前热身

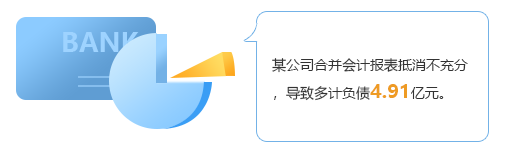
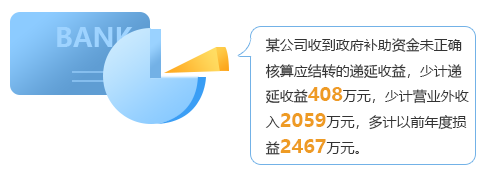
财政部2016年11月28日在其官网发布了《中华人民共和国财政部会计信息质量检查公告(第三十五号)》,在2015年统一组织全国35个财政监察专员办事处和西藏自治区财政厅对47户国有企业、上市公司、民营及外资企业等单位开展了2014年度会计监督检查。检查发现:

《会计制度设计》第八章 收入与费用业务会计制度设计 学前热身

问题:从资产与费用业务的角度看,上述企业存在什么问题?企业应该如何提升会计信息质量?

预备知识:收入与费用业务内容

参考解析

这些问题的出现,意味着企业执行《会计法》和企业会计准则不到位,在内部控制、会计核算等方面存在不同程度的问题,企业应通过收入与费用业务会计制度设计来提升会计信息质量。


「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~
相关文章

《会计制度设计》第七章 7.3 盈余公积

《会计制度设计》第七章 7.3 盈余公积

任务描述在对A股份有限公司上年度所有者权益有关项目进行检查时,发现:(1)“盈余公积--法定盈余公积”账户的贷方发生额较按规定比例应计提的金额超出43000元。经调阅其记账凭证及所附银行收账通知单,发...

 《会计制度设计》第十章 10.2 企业会计信息化具体设计

《会计制度设计》第十章 10.2 企业会计信息化具体设计

任务描述1999年1月1日起施行的《档案管理办法》第十二条规定:“采用电子计算机进行会计核算的单位,应当保存打印出的纸质会计档案。具备采用磁带、磁盘、光盘、微缩胶片等磁性介质保存会计档案条件的,由国务...

《会计制度设计》第六章 6.1 短期借贷

《会计制度设计》第六章 6.1 短期借贷

任务描述审计人员2014年1月份检查某企业“短期借款”明细账时发现有余额400 000元,是2013年8月1日从某股份制银行借入的期限为10个月的临时借款,月利率为0.75%,到期一次还本付息。该企业...

《会计制度设计》第四章 4.5 无形资产业务会计制度设计

《会计制度设计》第四章 4.5 无形资产业务会计制度设计

任务描述某省财政监督检查局对A公司进行的会计信息质量检查中,发现如下现象:1.该公司2014年4月外购一项专利技术,入账价值为90万元,仅有使用部门和卖方签订的合同,而没有相关技术分析与可行性分析文件...

《会计制度设计》学什么

《会计制度设计》学什么

学什么《会计制度设计》是国家开放大学会计学专业(本科)的专业必修课,本课程为一学期开设,72学时,计4学分。考虑到会计信息在信息化环境下越来越具有一体化的特征,尤其是会计信息质量不仅体现在会计准则角度...

《会计制度设计》第六章 学前热身

《会计制度设计》第六章 学前热身

学前热身财政部2016年11月28日在其官网发布了《中华人民共和国财政部会计信息质量检查公告(第三十五号)》,在2015年统一组织全国35个财政监察专员办事处和西藏自治区财政厅对47户国有企业、上市公...

《会计制度设计》第八章 8.5 资产减值损失业务会计制度设计

《会计制度设计》第八章 8.5 资产减值损失业务会计制度设计

任务描述三九医药2003年报:“截至2003年12月31日三九医药控股股东及其他关联方占用公司资金余额为28.52亿元,其中控股股东三九药业占用公司资金余额为20.43亿元,最终控股股东三九集团占用公...

《会计制度设计》第六章 6.2 交易性金融负债

《会计制度设计》第六章 6.2 交易性金融负债

任务描述请举实例说明交易性金融负债业务内部控制制度设计的要点。理论知识交易性金融负债是反映企业承担的以公允价值计量且其变动计入当期损益的为交易目的所持有的金融负债。金融负债通常指企业的应付账款、应付票...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。