《会计制度设计》第五章 本章小结

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

本章小结

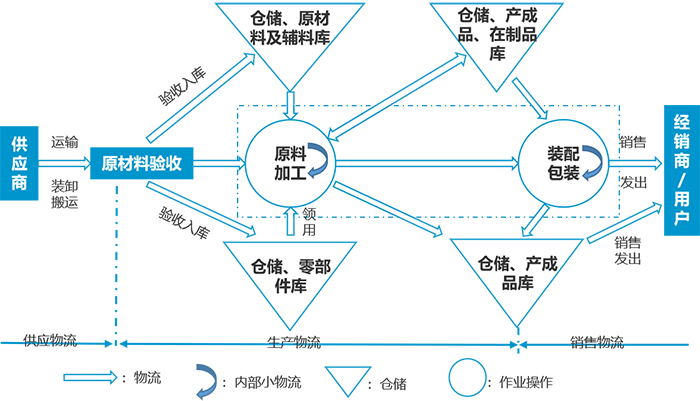
企业生产成本核算系统设计的目的是准确地确认与计量企业自制存货资产的账面价值,生产成本账户只是存货中自制库存商品资产的过程性账户,然而,鉴于企业商品生产过程是一个具有新使用价值的新资产的形成过程,并且这一过程的内部控制实践较大程度的差别于外购存货资产,也有着自身的法律法规的规范,尤其是降低成本费用耗用水平是提高企业经济效益的重要途径。

生产成本核算系统的设计要考虑到成本核算制度的全面性,这不仅涉及到成本核算的制度规范问题,还包括产品成本核算基础内容、要素费用归集与分配及其核算、产品成本核算程序、成本报表等方面的内容,另外,常规的品种法、分批法与分步法通常被称为传统成本核算制度,而作业成本核算是对传统成本核算方法的演进,能够为企业成本费用控制提供新的思考角度,企业也应该尝试着在企业成本核算中有选择地使用。

本章将重点放在了成本核算制度的设计上,考虑到成本费用的发生意味着企业在产品生产过程中的资源投入状况,而所产完工库存商品的销售意味着资源投入所带来的产出状况,因此从管理角度看,成本核算制度还应包括成本费用的分析与考核制度设计,为企业寻求降低成本费用的途径和方法。同时还应当建立成本费用内部报告制度以实时监控成本费用的支出情况。

「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~
相关文章

《会计制度设计》第二章 本章小结

《会计制度设计》第二章 本章小结

本章小结企业对外财务报告具有自身的流程,通常包括财务报告编制流程、财务报告对外提供流程与财务报告分析利用流程。本章以《企业会计准则第30号——财务报表列报》为设计基础,着重从财务报告列报的会计要素角度...

《会计制度设计》第四章 资产业务会计制度设计 学前热身

《会计制度设计》第四章 资产业务会计制度设计 学前热身

学前热身20**年,财政部组织驻各地财政监察专员办事处对78户企业的20**年会计信息质量进行了检查,发布了《中华人民共和国财政部会计信息质量检查公告(第十八号)》,披露:问题:从资产业务的角度看,上...

《会计制度设计》第十章 企业会计信息化制度设计 学前热身

《会计制度设计》第十章 企业会计信息化制度设计 学前热身

学前热身计算机会计系统较手工会计而言存在着非法改动业务数据、非法改动软件程序或文件、非法改动或窃取输出结果以及其他非法操作等特定的舞弊形式,比如:①企业在自行开发会计软件时设置“特别”程序。②在使用会...

《会计制度设计》第三章 3.2 会计凭证设计

《会计制度设计》第三章 3.2 会计凭证设计

任务描述下述是关于会计凭证的论述:(1)某公司日常交易对象多为个体户,大多数交易都是现金交易且没有相关凭证,所以只能用白条和自制收付凭证来支持账务处理,但该公司保证这些活动都已经真实发生。(2)甲公司...

《会计制度设计》第二章 2.7 财务报告分析的设计

《会计制度设计》第二章 2.7 财务报告分析的设计

理论知识一、财务报告分析内部控制设计财务报告分析内部控制的设计要点包括:1.制定财务分析制度。主要内容是由会计部门提出财务报告分析制度草案,经会计部门负责人、总会计师或分管会计工作的负责人、企业负责人...

《会计制度设计》第六章 6.8 本章小结

《会计制度设计》第六章 6.8 本章小结

本章小结从企业主体角度看,所有者权益代表了企业自有资本,所有者权益的具体项目构成是按照企业使用的永久性程度进行划分的,实收资本、资本公积、盈余公积、未分配利润的持久性逐渐降低;这四类尽管都属于所有者权...

《会计制度设计》第四章 4.2 存货业务会计制度设计

《会计制度设计》第四章 4.2 存货业务会计制度设计

任务描述ABC公司销售业务的内部控制制度销售部门的业务人员在了解客户基本情况后,确定交易意向,填写客户资料表。该表交由信用管制部门派驻的信用管制师对客户的经营能力、资信状况进行评价和审核,并出具授信建...

《会计制度设计》第九章 9.3 内部结算制度的设计

《会计制度设计》第九章 9.3 内部结算制度的设计

任务描述青岛啤酒股份有限公司内部转移价格按成本(包括税金)加上小额利润制定,由财务部门和销售部门共同计算。试分析这属于哪一种内部结算价格,并分析其优缺点。案例学习案例学习内部结算价格确定的基本做法1....

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。