《会计制度设计》第七章 本章小结

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

本章小结

从企业主体角度看,所有者权益代表了企业自有资本,所有者权益的具体项目构成是按照企业使用的永久性程度进行划分的,实收资本、资本公积、盈余公积、未分配利润的持久性逐渐降低;这四类尽管都属于所有者权益,但它们之间还是有着清晰的界限的,实收资本与资本公积的资本性特征更明显,而盈余公积与未分配利润的收益性特征更明显,这也就意味着它们之间的变动必须符合相关法律法规的要求。从权益主体的明晰程度上看,实收资本与具体权益主体相对应,而资本公积、盈余公积与未分配利润在没有转为实收资本前是面向全部所有权益主体的。

所有者权益具体构成项目间的差异意味着它们有着不同的内部控制实践,因而与之对应的所有者权益业务会计制度设计就存在不同的要点。正确地设计各类所有者权益业务的会计制度也是投资者保护的重要内容。

「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~
相关文章

《会计制度设计》第十章 企业会计信息化制度设计 学前热身

《会计制度设计》第十章 企业会计信息化制度设计 学前热身

学前热身计算机会计系统较手工会计而言存在着非法改动业务数据、非法改动软件程序或文件、非法改动或窃取输出结果以及其他非法操作等特定的舞弊形式,比如:①企业在自行开发会计软件时设置“特别”程序。②在使用会...

《会计制度设计》第十章 本章小结

《会计制度设计》第十章 本章小结

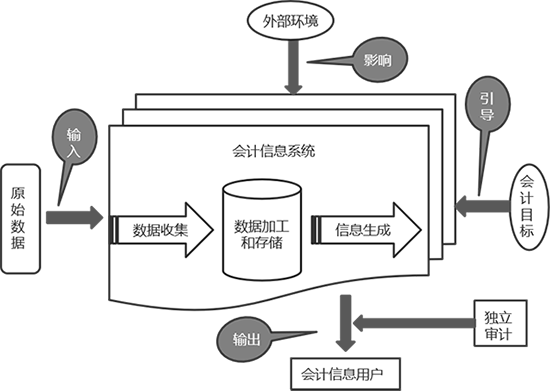
本章小结企业会计本质上就是一个信息系统,会计核算流程的核心就是将业务活动的原始数据加工成会计信息的过程。信息技术推动着手工会计模式向会计信息化发展,从最初的手工核算与计算机账务处理并行到计算机账务处理...

 《会计制度设计》第十章 10.2 企业会计信息化具体设计

《会计制度设计》第十章 10.2 企业会计信息化具体设计

任务描述1999年1月1日起施行的《档案管理办法》第十二条规定:“采用电子计算机进行会计核算的单位,应当保存打印出的纸质会计档案。具备采用磁带、磁盘、光盘、微缩胶片等磁性介质保存会计档案条件的,由国务...

《会计制度设计》学什么

《会计制度设计》学什么

学什么《会计制度设计》是国家开放大学会计学专业(本科)的专业必修课,本课程为一学期开设,72学时,计4学分。考虑到会计信息在信息化环境下越来越具有一体化的特征,尤其是会计信息质量不仅体现在会计准则角度...

《会计制度设计》第二章 2.2企业对外财务报告的设计

《会计制度设计》第二章 2.2企业对外财务报告的设计

理论知识企业财务状况有不同的表述方式,但最基础的还是以会计要素为主体并利用会计要素间的等式关系来构建反映企业财务状况的表格文件。一、企业财务状况与资产负债表资产、负债与所有者权益是描述企业财务状况的会...

《会计制度设计》第六章 6.2 交易性金融负债

《会计制度设计》第六章 6.2 交易性金融负债

任务描述请举实例说明交易性金融负债业务内部控制制度设计的要点。理论知识交易性金融负债是反映企业承担的以公允价值计量且其变动计入当期损益的为交易目的所持有的金融负债。金融负债通常指企业的应付账款、应付票...

《会计制度设计》第七章 7.4 未分配利润

《会计制度设计》第七章 7.4 未分配利润

任务描述M有限责任公司是由法人甲方和乙方与丙方两位自然人于2013年底共同出资设立的公司,注册资本和实收资本都是50万元。通过两年经营取得了一定经济效益,但未进行过股利分配。2015年12月M公司提出...

《会计制度设计》第二章 2.3经营成果报告的设计

《会计制度设计》第二章 2.3经营成果报告的设计

理论知识现阶段经营成果报告的主要载体是利润表。《企业会计准则》将利润表定义为反映企业在一定会计期间的经营成果的会计报表。例如,2010年1月1日至12月31日的利润表反映的就是2010年经营成果情况。...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。