《会计制度设计》第二章 2.5 所有者权益变动表的设计
搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。
综合收益=净利润+直接计入所有者权益的利得和损失 净利润=收入-费用+直接计入当期损益的利得和损失
所有者权益变动表
理论知识
企业所有者权益代表着企业所有者拥有的剩余索取权,数量上等于企业期末净资产额。
一、所有者权益变动表设计原则
所有者权益变动表是反映所有者权益各构成项目当期增减变动情况的报表。该报表不仅包括所有者权益总量增减变动,还包括所有者权益增减变动重要的结构性信息,特别是直接计入所有者权益的利得和损失。所有者权益变动表的设计原则是充分披露所有者权益增减变动结果及其原因。
综合收益是指企业在某一期间与所有者之外的其他方面进行交易或发生其他事项所引起的净资产变动。综合收益包括净利润和直接计入所有者权益的利得和损失两部分,其中,前者是企业已实现并已确认的收益,后者是企业未实现但根据会计准则的规定已确认的收益。用公式表示如下:
在所有者权益变动表中,净利润和直接计入所有者权益的利得和损失均单列项目反映,体现了企业综合收益的构成。
二、所有者权益变动表内容与列报格式设计
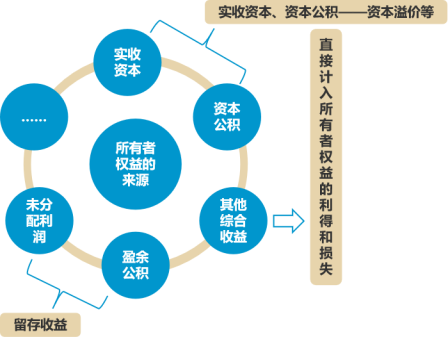
所有者权益变动表在内容上应包括所有者权益具体构成项目的变动结果及发生增减变动的原因,因此采用了矩阵形式列报。一方面是列示导致所有者权益变动的交易或事项,是按所有者权益变动的来源对一定时期所有者权益变动情况进行全面反映;另一方面是按照所有者权益各具体构成项目及其总额列示交易或事项对所有者权益的影响。根据财务报表列报准则的规定,企业需要提供比较所有者权益变动表,因此,所有者权益变动表就各具体构成项目分为“本年金额”和“上年金额”分别填列。基本格式如表2-8所示。
会企04表
编制单位: 年度 单位:元
| 项目 | 本年金额 | 上年金额 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 实收资本(或股本) | 资本公积 | 减:库存股 | 盈余公积 | 未分配利润 | 所有者权益合计 | 实收资本(或股本) | 资本公积 | 减:库存股 | 盈余公积 | 未分配利润 | 所有者权益合计 | |
| 一、上年年末余额 | ||||||||||||
| 二、本年年初余额 | ||||||||||||
| 三、本年增减变动金额(减少以“-”号填列) | ||||||||||||
| 四、本年年末余额 | ||||||||||||
所有者权益变动表的具体格式可参见财政部《企业会计准则第30号——财务报表列报》应用指南。
任务描述
问题:请联系企业实际谈谈所有者权益变动表的设计原则。
「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~