《中级财务会计(一)》第七章 本章小结

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

本章小结

章介绍了固定资产的概念、特征及分类,阐述了固定资产的初始计量和后续计量,并对自建造固定资产、购置固定资产的会计核算进行了讲解与举例。本章还详细介绍了固定产的四种折旧方法及固定资产折旧的会计处理,企业应按月对固定资产计提折旧,固定资的折旧方法一经确定,不得随意变更。此外,本章还对固定资产后续支出的分类与会计核算进行了说明,与固定资产有关的更新改造等后续支出,符合固定资产确认条的,应当计入固定资产成本;与固定资产有关的修理费用支出,不符合固定资产确认条件的,应当计入当期损益。固定资产期末计价时,应将固定资产账面价值与可收回金额相比较,如果账面价值大于可收回金额,需要计提固定资产减值准备;如果账面价值小于可收回金额,则无须计提固定资产减值准备。减值一经计提不得转回。最后,对于固定资产的出售,应当先转入持有待售资产,再进行相应会计处理;对于固定资产的报废、损毁、对外投资、对外捐赠等其他处置方式,会计上通过“固定资产清理”账户进行核算;对于固定资产的亏,会计上通过“待处理财产损溢”账户进行核算。


「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~
相关文章

《中级财务会计(一)》第六章 第五节 长期股权投资的减值与处置

《中级财务会计(一)》第六章 第五节 长期股权投资的减值与处置

第五节 长期股权投资的减值与处置一、长期股权投资的减值长期股权投资应至少一年进行一次减值测试。企业如果预计可收回金额低于账面价值且具有非暂时性,则应对其计提减值准备。计提减值准备时,借记“资产减值损失...

《中级财务会计(一)》第三章 第二节 应收账款

《中级财务会计(一)》第三章 第二节 应收账款

第二节 应收账款一、应收账款的确认与计量(一)应收账款的确认应收账款是企业因销售商品、提供劳务或让渡资产使用权而形成的债权。判别一项债权属于应收账款还是属于其他应收款项的标准在于其是否与企业主要经营业...

《中级财务会计(一)》第七章 第三节 固定资产折旧

《中级财务会计(一)》第七章 第三节 固定资产折旧

第三节 固定资产折旧一、固定资产折旧的含义固定资产的价值随着固定资产的使用逐渐发生损耗,包括有形损耗和无形损耗。二、固定资产折旧的范围企业会计准则规定,企业应对所有的固定资产计提折旧,但是已提足折旧仍...

《中级财务会计(一)》第一章 第一节 财务会计的特征

《中级财务会计(一)》第一章 第一节 财务会计的特征

第一节 财务会计的特征与管理会计相比,财务会计具有以下基本特征。一、以企业外部的财务报告使用者为直接的服务对象财务会计是在确定使用者、综合各类使用者信息需求以及可能性的基础上,以定期提供财务报告的形式...

《中级财务会计(一)》第六章 第一节 长期股权投资概述

《中级财务会计(一)》第六章 第一节 长期股权投资概述

第一节 长期股权投资概述一、长期股权投资的概念长期股权投资是指投资企业对被投资企业实施控制、重大影响的权益性投资,以及对其合营企业的权益性投资。长期股权投资包括以下内容:(1)投资企业能够对被投资企业...

《中级财务会计(一)》第一章 第四节 会计信息的质量特征

《中级财务会计(一)》第一章 第四节 会计信息的质量特征

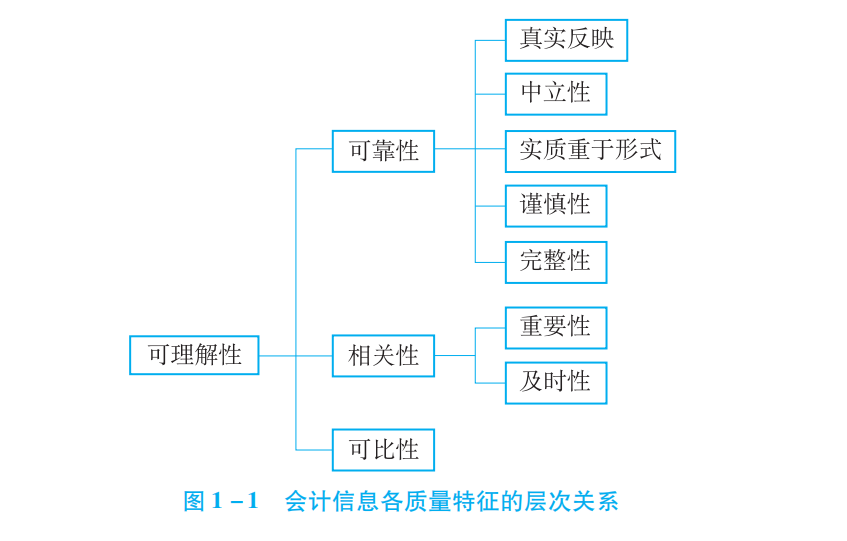
第四节 会计信息的质量特征会计信息的质量特征是在权衡财务报告使用者的需求和信息提供者付出的代价的基础上确定的。一、可理解性企业提供的会计信息应当清晰明了,便于财务报告使用者理解和使用。二、可靠性可靠性...

《中级财务会计(一)》第一章 第五节 中级财务会计的内容

《中级财务会计(一)》第一章 第五节 中级财务会计的内容

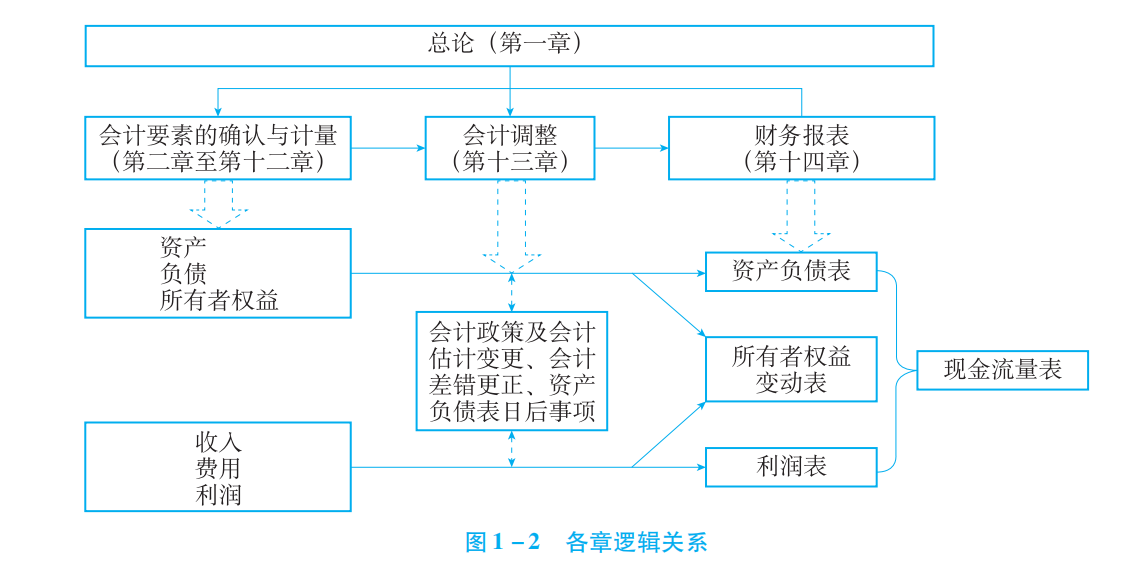
第五节 中级财务会计的内容财务会计分为中级财务会计和高级财务会计。中级财务会计所处理的会计事项是以会计主体、持续经营、会计分期、货币计量四项基本会计假设为基础的一般事项,即企业经营过程中通常存在的会计...

《中级财务会计(一)》第二章 第三节 银行存款

《中级财务会计(一)》第二章 第三节 银行存款

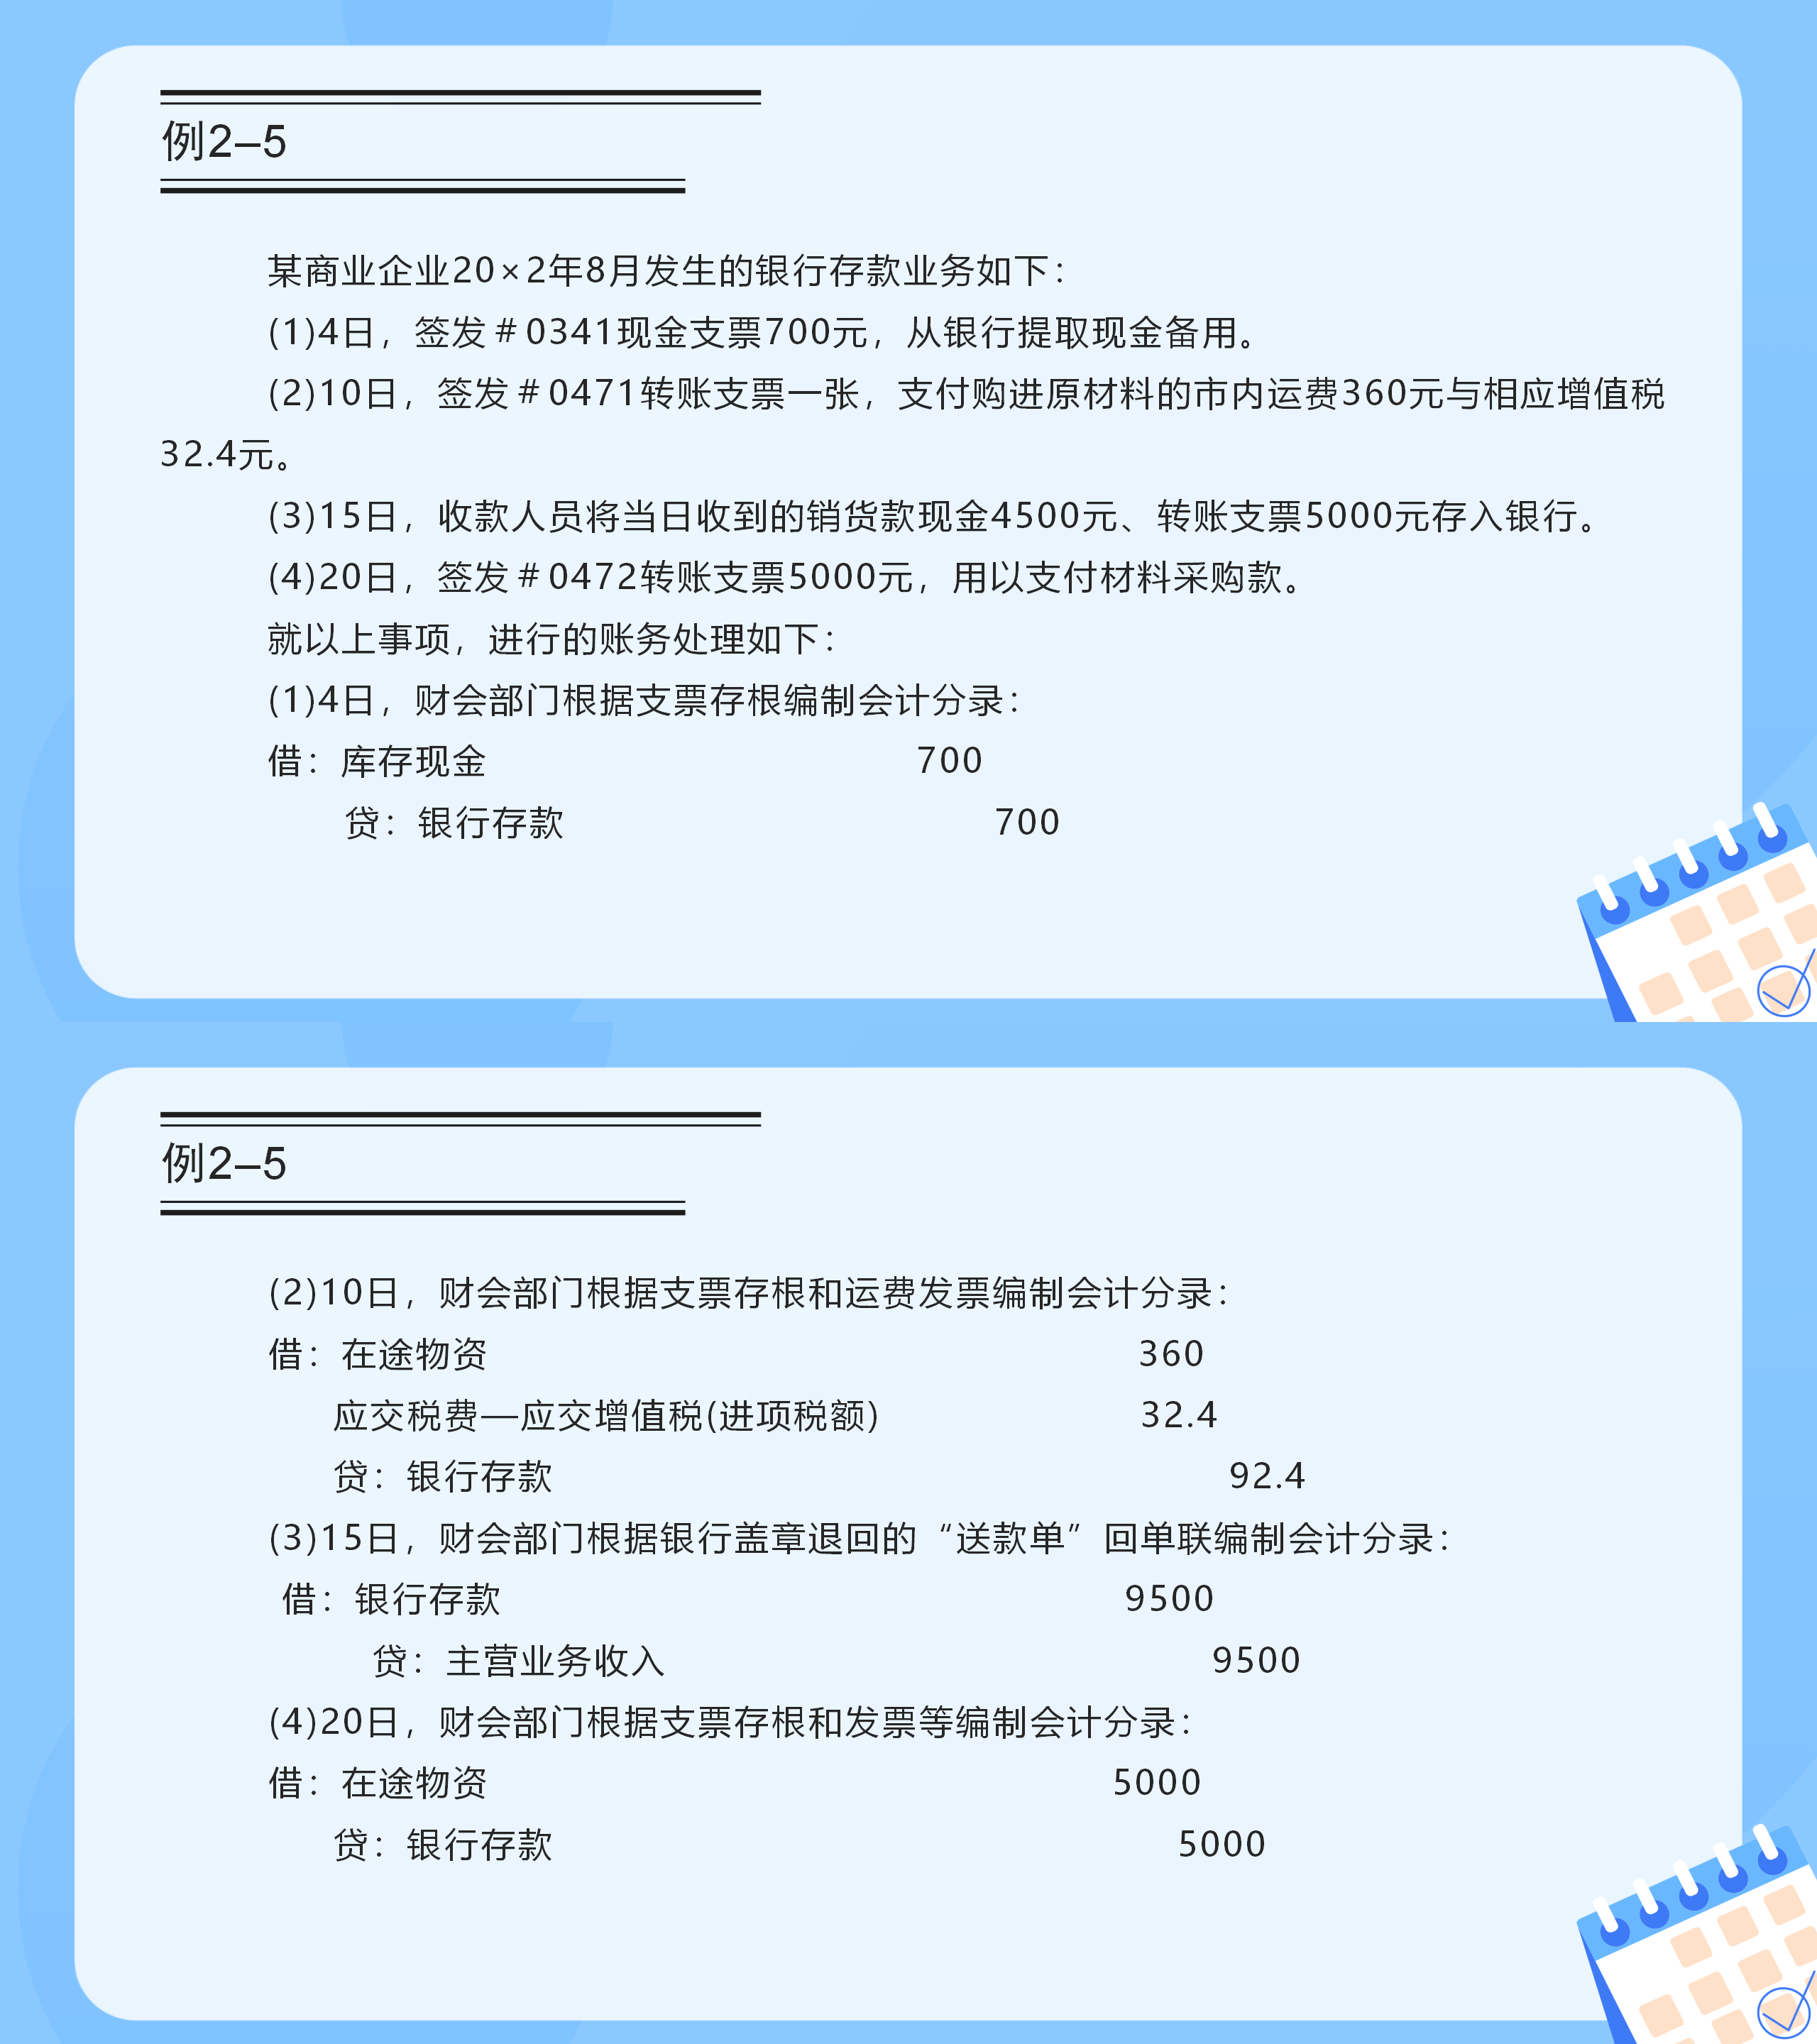
第三节 银行存款一、银行存款的管理与控制(一)银行存款账户的开立和使用银行存款是企业存放在银行或者其他金融机构的货币资金。企业的收款和付款业务,除了按照规定可以使用现金结算外,其余均需通过银行转账办理...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。