《会计制度设计》课程期末考试复习指导

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。

会计制度设计课程期末考试复习指导

2023春

一、课程考核目标

本课程考核的目标:根据成人学习特点和课程特点,本课程的考核设计注重学生对理论知识运用的考核,重在考察学生学以致用的效果。注重考察学生能够比较全面地了解、掌握会计制度设计的框架结构、基本原理和基本方法,考察学生利用相关理论和方法解决实际问题的能力,目的在于使学生所学理论知识与管理能力能够在实际工作中得到体现。

二、期末考试形式、题型和考试时长

期末考试形式:开卷

考试题型:

辨析题,要求判断正误并说明理由(每小题4分,共20分)

分析说明题(每小题15分,共30分)

设计题(每小题25分,共50分)

考试时长:90分钟

三、期末复习要点

第一章

一、如何设置企业的会计组织结构,如何配置企业的会计人员,会计工作岗位职责与人员配备设计

二、理解会计制度设计的范畴

三、企业和事业单位所执行的会计制度是否可以自行设计

第二章

一、对外财务报告的概述、财务报告编制流程

二、资产负债表的理解

三、思考财务报告的社会规范性是否意味着企业没有财务报告自主设计权

第三章

一、如何理解会计凭证。关注会计凭证的设计,比如差旅费报销单的设计

二、如何理解会计核算

三、理解会计科目

四、理解会计档案

第四章

一、理解存货内部控制以及存货的成本

第五章

一、产品生产成本计算表设计应包括哪些内容、理解产品成本表

二、成本核算程序的基本设计思路

第六章

一、负债业务内部控制制度设计的内容

二、应付账款的程序

第七章

一、从会计要素分类角度看,理解所有者权益要素

二、吸收投资和投资收益的理解

三、从企业利润表报表项目看,理解“主营业务收入”账户与“其他业务收入”账户

第八章

一、销售业务内部控制的理解

二、营业外支出的内容

第九章

一、怎样理解责任会计制度。

二、理解责任会计制度适用的管理模式,理解集权管理模式的主要特征

三、责任会计报告设计

第十章

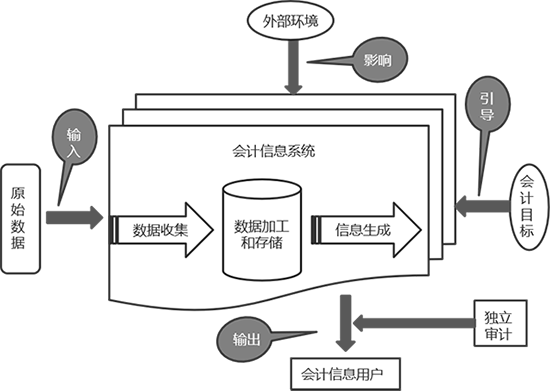
一、理解会计信息系统内部控制

二、会计信息化具有计算机系统自身的特点,同时也必须满足会计制度设计的一般原则。
「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~

相关文章

 《会计制度设计》第十章 10.2 企业会计信息化具体设计

《会计制度设计》第十章 10.2 企业会计信息化具体设计

任务描述1999年1月1日起施行的《档案管理办法》第十二条规定:“采用电子计算机进行会计核算的单位,应当保存打印出的纸质会计档案。具备采用磁带、磁盘、光盘、微缩胶片等磁性介质保存会计档案条件的,由国务...

《会计制度设计》第一章 制度规范

《会计制度设计》第一章 制度规范

《会计制度设计》第一章 制度规范一、以某集团公司财务会计制度为例会计制度制定的前提和环境要求(一)会计制度制定的目的与依据。该集团公司会计制度的第一章第一条是:“一、为了规范XX集团公司的会计确认、计...

《会计制度设计》第三章 3.3 会计账簿设计

《会计制度设计》第三章 3.3 会计账簿设计

任务描述下面是关于会计账簿的一些情况:(1)甲公司设立现金出纳员和银行出纳员。银行出纳员负责到银行取送支票等票据,并登记银行存款日记账。月底银行出纳员取得银行对账单并编制银行存款余额调节表。(2)会计...

《会计制度设计》第五章 5.4 作业成本核算制度设计

《会计制度设计》第五章 5.4 作业成本核算制度设计

任务描述某企业生产A、B和C三种电子产品。产品A生产工艺最简单,年销售12000件;产品B生产工艺相对复杂,年销售24000件;产品C最复杂,年销售4800件。公司设有一个基本生产车间,主要工序包括零...

《会计制度设计》第九章 9.3 内部结算制度的设计

《会计制度设计》第九章 9.3 内部结算制度的设计

任务描述青岛啤酒股份有限公司内部转移价格按成本(包括税金)加上小额利润制定,由财务部门和销售部门共同计算。试分析这属于哪一种内部结算价格,并分析其优缺点。案例学习案例学习内部结算价格确定的基本做法1....

《会计制度设计》第七章 7.2 资本公积

《会计制度设计》第七章 7.2 资本公积

任务描述2010年初,甲公司向乙公司购进一批材料,应付购货款为10万元,合同约定3个月内结清款项。3个月后,甲公司因财务困难而无法支付货款,便与乙公司协商进行债务重组。双方协商的结果是乙公司同意将10...

《会计制度设计》第六章 6.2 交易性金融负债

《会计制度设计》第六章 6.2 交易性金融负债

任务描述请举实例说明交易性金融负债业务内部控制制度设计的要点。理论知识交易性金融负债是反映企业承担的以公允价值计量且其变动计入当期损益的为交易目的所持有的金融负债。金融负债通常指企业的应付账款、应付票...

《会计制度设计》第二章 2.2企业对外财务报告的设计

《会计制度设计》第二章 2.2企业对外财务报告的设计

理论知识企业财务状况有不同的表述方式,但最基础的还是以会计要素为主体并利用会计要素间的等式关系来构建反映企业财务状况的表格文件。一、企业财务状况与资产负债表资产、负债与所有者权益是描述企业财务状况的会...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。