《会计制度设计》第五章 学前热身

搜答案方法:电脑端按「Ctrl+F」、手机端用「页面查找」功能输入关键词查找。
学前热身

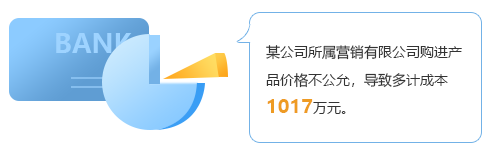
财政部2016年11月28日在其官网发布了《中华人民共和国财政部会计信息质量检查公告(第三十五号)》,在2015年统一组织全国35个财政监察专员办事处和西藏自治区财政厅对47户国有企业、上市公司、民营及外资企业等单位开展了2014年度会计监督检查。检查发现:

《会计制度设计》第五章 学前热身
《会计制度设计》第五章 学前热身
《会计制度设计》第五章 学前热身
《会计制度设计》第五章 学前热身
《会计制度设计》第五章 学前热身

问题:从企业生产成本费用核算的角度看,上述企业存在什么问题?企业应该如何确保企业生产成本核算的质量?

预备知识:费用支出界限与标准,产品成本项目设置原则、内容,要素费用分配方法、报表设计等内容

参考解析

这些问题的出现,意味着企业成本费用核算不规范,成本费用内部控制未发挥应有的作用,企业应设计完善的生产成本核算系统以提高会计信息质量。


「国开学习吧」:用户COOKIE有效时间30天,收藏网址『guokaixuexi.com』不迷路哦~
相关文章

《会计制度设计》第九章 9.3 内部结算制度的设计

《会计制度设计》第九章 9.3 内部结算制度的设计

任务描述青岛啤酒股份有限公司内部转移价格按成本(包括税金)加上小额利润制定,由财务部门和销售部门共同计算。试分析这属于哪一种内部结算价格,并分析其优缺点。案例学习案例学习内部结算价格确定的基本做法1....

《会计制度设计》第五章 本章小结

《会计制度设计》第五章 本章小结

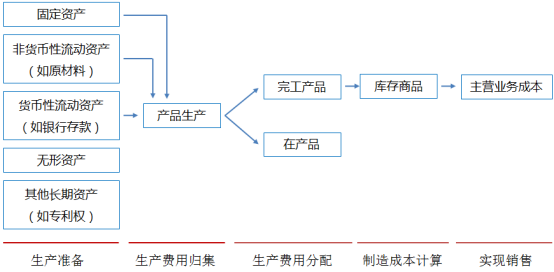
本章小结企业生产成本核算系统设计的目的是准确地确认与计量企业自制存货资产的账面价值,生产成本账户只是存货中自制库存商品资产的过程性账户,然而,鉴于企业商品生产过程是一个具有新使用价值的新资产的形成过程...

《会计制度设计》第五章 5.3 具体产品成本核算程序设

《会计制度设计》第五章 5.3 具体产品成本核算程序设

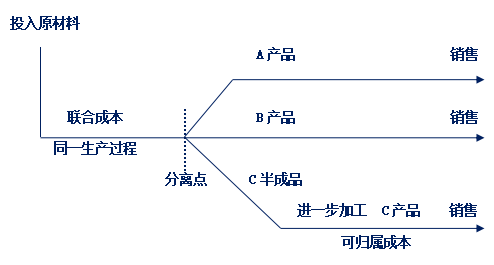
任务描述某企业使用同一种原材料在同一生产工艺过程中生产出A产品、B产品与C半成品三种,C半成品还需要进一步加工才能销售。A产品、B产品与C半成品是联产品,其成本核算方式如下图所示:问题:根据上述成本核...

《会计制度设计》第六章 6.6 应付债券

《会计制度设计》第六章 6.6 应付债券

任务描述渝钛白是一家于1993年7月12日在深圳证券交易所挂牌上市企业,其1995年贷款建了一条钛白粉生产线,1996年开始生产,该公司认为生产线未能达到设计生产能力,属于试运行,所以始终未办理竣工结...

《会计制度设计》第八章 8.3 营业成本业务会计制度设

《会计制度设计》第八章 8.3 营业成本业务会计制度设

任务描述下述是一些关于成本费用的论述:(1)企业将自营建造工程领用的材料,直接反映为借记“生产成本”账户,贷记“原材料”账户。(2)企业将福利部门人员工资,直接反映为借记“生产成本”账户与贷记“应付职...

《会计制度设计》第六章 6.7 长期应付款

《会计制度设计》第六章 6.7 长期应付款

任务描述下述是一些负债的情况:(1)公司高管期权奖励金是根据公司每股净资产,按照一定模型计算的到期以现金形式支付给有关高管的奖励性薪酬,因此,应付高管人员期权奖励金使用“长期应付款”账户核算。(2)融...

《会计制度设计》第三章 3.3 会计账簿设计

《会计制度设计》第三章 3.3 会计账簿设计

任务描述下面是关于会计账簿的一些情况:(1)甲公司设立现金出纳员和银行出纳员。银行出纳员负责到银行取送支票等票据,并登记银行存款日记账。月底银行出纳员取得银行对账单并编制银行存款余额调节表。(2)会计...

《会计制度设计》第五章 5.1 生产活动与成本核算

《会计制度设计》第五章 5.1 生产活动与成本核算

任务描述现阶段由于我国尚未形成全国统一的能对企业会计人员具有强制约束力的成本核算规范,并且企业会计准则与成本核算完全无关,成本核算仅仅是依赖会计实践进行的,主要是会计职业判断在发挥着直接的约束作用,这...

发表评论    

◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。